「後払い決済「ペイディ」って安全?」AIに聞いてみた|仕組みとリスクを知って賢く使う【2026年版】
「クレジットカードを登録するのはちょっと不安」「今月ちょっと出費がかさんでいるけど、これは欲しい」。そんなときに便利なのが、メールアドレスと電話番号だけで使える後払い決済サービスです。中でも「ペイディ(Paidy)」はAmazonをはじめ多くのネットショップで導入されていて、使ったことがある人も多いのではないでしょうか。でも「結局これって借金なの?」「審査って何を見られているの?」ときちんと理解しないまま使い続けていませんか。
この記事は、AIお買い物アシスタントアレコレが提供しています。商品URLを貼るだけで、サクラ検出・低評価分析・価格比較をAIが5分で自動検証します。
この記事では、ペイディの仕組みとセキュリティ面、見落としがちな手数料・延滞リスク、そして海外の後払い決済(BNPL)で指摘されている問題点をAIが整理し、賢い付き合い方を考えます。
そもそも「後払い決済」はどういう仕組みなのか
ペイディは、その都度のクレジットカード情報の入力なしに、メールアドレスと携帯電話番号の登録だけで買い物ができるサービスです。毎月1日〜末日に利用した代金をまとめて、翌月1日〜10日の間に「コンビニ払い」「銀行振込」「口座振替」のいずれかで精算する仕組みになっています。通常の1回払いや、上位プランの「ペイディプラス」で使える3・6・12回あと払いも、分割回数によっては手数料がかからない点が特徴です。
クレジットカードの新規発行のようなハードルがなく、Amazonなど普段使っているサイトでそのまま使えるため、「クレジットカードを持ちたくない・持てない」人の受け皿になっている側面もあります。なお分割払いの手数料は回数ではなく支払い方法(口座振替・銀行振込かコンビニ払いか等)によって有無が変わるため、利用前に自分の支払い方法での条件を確認しておくと安心です。
セキュリティ面は?審査はどう行われている
決済情報はTLS(Transport Layer Security)と呼ばれる暗号化通信で保護されているとされ、不正利用の監視体制も敷かれています。「メール+電話番号だけ」という手軽さから不安に思う人もいますが、通信面のセキュリティ自体は一般的なオンライン決済と同水準の対策が取られていると考えてよいでしょう。
一方で見落とされがちなのが「審査」の存在です。申し込めば誰でも使えるわけではなく、特に分割払いを希望する場合はCICなど信用情報機関への照会が必須になり、安定した収入がない場合や過去の支払い状況に問題がある場合は利用を断られることがあります。「後払い=審査なしで誰でも借りられるお金」ではなく、裏側では通常の信用取引と同じような審査ロジックが働いている点は知っておきたいポイントです。
見落としがちな「手数料」と延滞のリスク
ペイディ最大の注意点は、支払期日を過ぎたときの負担です。回収手数料として1件あたり250円(税込)がかかるほか、延滞した金額に対して年率14.6%の遅延損害金が日数に応じて上乗せされていきます。計算式は「延滞総額 × 14.6% ÷ 365日 × 延滞日数」で、放置するほど負担が膨らむ仕組みです。
さらに厳しいのが、支払期日を1日でも過ぎると利用停止になる可能性があることです。それだけでなく、利用規約に基づいて「期限の利益」を失い、本来は分割で払うはずだった残額を一括請求されるケースもあります。「今月は厳しいから来月にまとめて」という感覚で先延ばしにすると、想定より大きな金額を一度に求められるリスクがあるということです。
| 項目 | 内容 |
|---|---|
| 分割手数料(通常利用) | 無料(プランにより異なる) |
| 延滞時の回収手数料 | 250円(税込)/件 |
| 延滞時の遅延損害金 | 年率14.6%(日割り計算) |
| 支払期日超過時の措置 | サービス利用の一時停止、期限の利益の喪失(一括請求)の可能性 |
海外でも指摘される「使いすぎ」の落とし穴
こうした後払い決済(BNPL)で膨らみやすい負担は、日本に限った話ではありません。海外の消費者金融保護に関する調査では、BNPLを利用する人は利用しない人に比べて個人ローンの残高が平均で数百ドル、クレジットカードの残高もそれ以上多い傾向にあると報告されています。BNPLが家計管理のツールというより、むしろ既存の借入に上乗せされる「もう一枚のカード」のように使われてしまっている実態がうかがえます。
特に注意したいのが「複数利用の重なり」です。海外の消費者保護機関の調査では、BNPL利用者の6割以上が同時期に複数の後払いローンを抱えた経験があり、複数のサービスを掛け持ちしていた人も一定数いたと報告されています。1件ごとの支払いは数千円でも、複数のサービスで同時に使っていると、月々の合計額を正確に把握できなくなりがちです。こうした状況を受けて、海外では後払い決済をクレジットに準ずる商品として規制の対象に含める動きも進んでいます。
日本の後払い決済も規制強化の流れに
日本でも、後払い決済サービスの拡大を受けて監督体制の見直しが進んでいます。経済産業省は割賦販売法に基づき、信用購入あっせん業者に対して過剰与信の防止や公正な取引の確保、適切な情報管理を求める監督方針を示しており、少額・後払い分野についても審査手法の高度化などの対応が検討されています。「便利だから」で終わらせず、事業者側にも利用者を守るための一定のルールが求められている分野だと理解しておくとよいでしょう。
安全に使うための3つのポイント
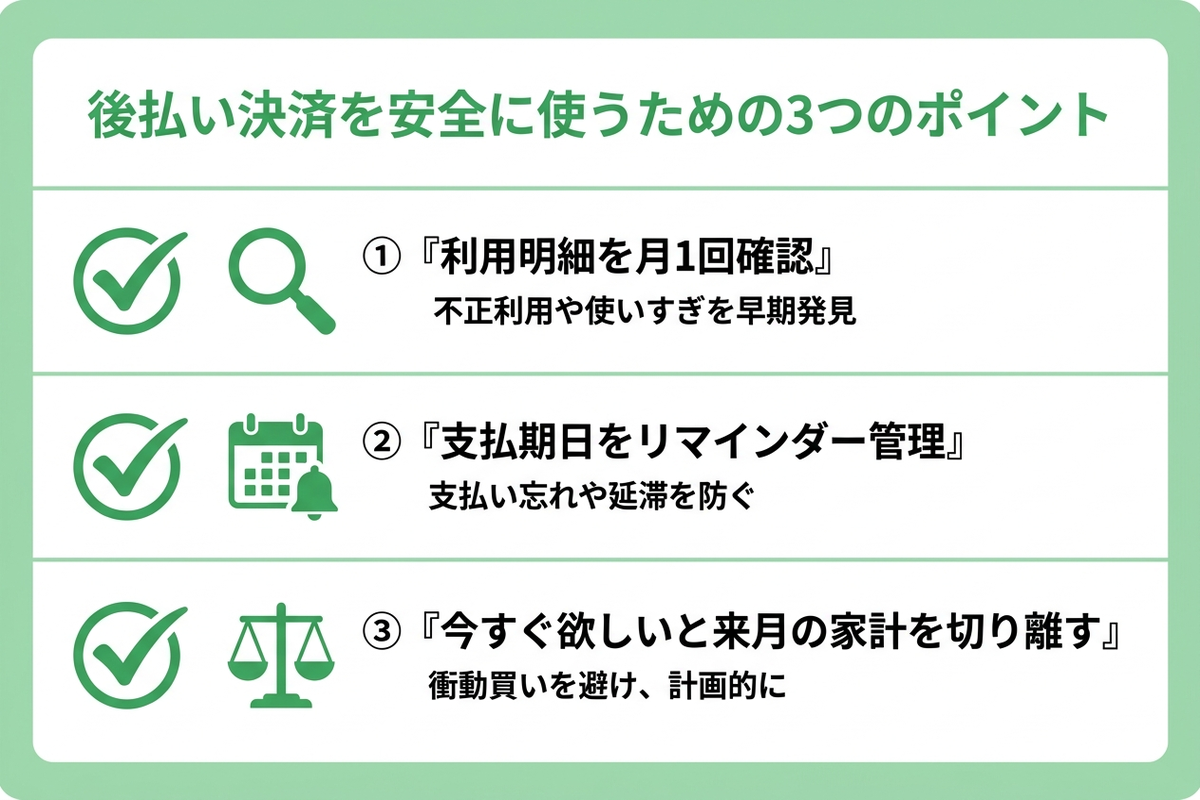
- 利用明細を月1回は必ず確認する:ペイディに限らず、複数の後払いサービスを併用している場合は合計額を可視化する
- 支払期日はカレンダーやリマインダーで管理する:延滞1日でも利用停止・一括請求のリスクがあることを前提に、期日の数日前に通知を設定する
- 「今すぐ欲しい」と「来月の家計」を切り離して考える:分割払いは手数料が無料でも、来月以降の支出として積み上がることに変わりはない
まとめ|「怖いサービス」ではなく「管理が必要なサービス」
ペイディをはじめとする後払い決済は、通信の暗号化や不正利用の監視体制など、セキュリティ面での対策は一般的なオンライン決済と同水準です。危険なのはサービスそのものというより、延滞時の手数料や一括請求のルールを知らないまま使い続けること、そして複数サービスの重なりで支出感覚が麻痺してしまうことにあります。
とはいえ、日々の買い物のたびに「この決済方法で本当に大丈夫か」「この商品の評価は信頼できるのか」を一つひとつ確認するのは手間がかかります。気になる商品を見つけたら、口コミの信頼性や価格の妥当性はアレコレに任せてしまいましょう。商品URLを貼るだけで、サクラレビューの検出や低評価の傾向、価格の比較をAIが数分でまとめてくれます。
気になる商品があれば、アレコレで検証してみましょう!