Seguro de gadgets 2026: 8 dudas antes de contratarlo
En la caja del móvil nuevo, en el ticket de MediaMarkt o en la propia pantalla de pago de amazon.es aparece casi siempre la misma pregunta: “¿Quiere añadir protección por unos pocos euros al mes?”. La respuesta correcta no es la misma para todo el mundo, y buena parte de los compradores no la contratan —o la contratan de más— simplemente porque no tienen claro qué cubre ya la ley, qué cubre el fabricante y qué cubre solo el seguro adicional.
Este artículo es un análisis editorial que ordena, a partir de comparativas de seguros, normativa de consumo española y cobertura de prensa especializada, las ocho dudas que más se repiten sobre seguros de móviles, portátiles y demás gadgets electrónicos, sin dar por hecho que contratar uno sea siempre necesario ni siempre innecesario.
Este artículo lo ofrece Arekore, el asistente de compra basado en IA: pegue el enlace de un producto y la IA analiza en pocos minutos los patrones de las reseñas, las posibles reseñas falsas y las diferencias de precio entre vendedores.
TL;DR — el veredicto en breve
- La garantía legal de 3 años ya cubre defectos de fabricación sin coste adicional; un seguro de gadgets solo aporta valor cuando cubre lo que la ley no cubre: rotura accidental, robo o daño por líquidos.
- Los seguros de terceros para móvil (Insurama, operadoras) parten de unos 3,57 €/mes para un terminal medio y pueden superar los 11 €/mes en modelos de gama alta; los planes de marca (AppleCare+, Samsung Care+) varían mucho según el modelo, desde unos 4 €/mes hasta más de 14 €/mes en los terminales más caros.
- MediaMarkt (Garantía Plus) y Fnac (Seguro Multimedia) ofrecen ampliaciones de 2-3 años sobre averías de uso normal, distintas de un seguro a todo riesgo con rotura y robo.
- La garantía extendida de amazon.es (gestionada por terceros como Asurion o Allstate) recibe opiniones mixtas: el reembolso o la sustitución funcionan para muchos usuarios, pero varias reseñas señalan dificultades al tramitar la reclamación.
- El seguro de hogar ya suele cubrir el robo de gadgets dentro de casa y, en algunas pólizas, fuera de ella; contratar un seguro específico sin revisarlo antes puede significar pagar dos veces por la misma cobertura.
- Según cifras de consumo citadas por medios especializados con referencia a la OCU, en torno al 43 % de las reclamaciones de consumo están relacionadas con garantías no respetadas, lo que sugiere que muchos compradores tampoco reclaman lo que la ley ya les da gratis antes de plantearse un seguro de pago.
Metodología de este análisis
Este análisis sintetiza (a) comparativas de precios y coberturas de seguros de móvil publicadas por Kelisto, Roams y Rastreator, (b) valoraciones editoriales de Xataka, El Diario (Consumo Claro) y ADSLZone sobre si merece la pena un seguro de dispositivos, (c) información oficial de MediaMarkt (Garantía Plus), Fnac (Seguro Multimedia) y amazon.es sobre garantías extendidas, (d) reseñas de clientes de amazon.es sobre planes de protección de terceros (Asurion, Allstate/SquareTrade), y (e) la normativa española de garantía legal (RDL 1/2007, reformado por el RDL 7/2021) y datos de reclamaciones de la OCU, consultados en septiembre de 2026. No hemos contratado personalmente ninguno de los seguros mencionados; este contenido es informativo y no sustituye la lectura de las condiciones particulares de cada póliza.
1. ¿Un seguro de gadgets es lo mismo que la garantía legal de 3 años?
No, y confundirlos es el motivo número uno por el que alguien paga de más. La garantía legal (RDL 1/2007) cubre, durante tres años y sin coste adicional, que el producto funcione correctamente desde el principio: si un portátil deja de encender a los diez meses por un fallo de fabricación, es garantía legal, no seguro. Un seguro de gadgets, en cambio, cubre daños que el propio usuario provoca o sufre después de la compra: una caída, una pantalla rota, un líquido derramado o un robo. Son coberturas complementarias, no intercambiables.
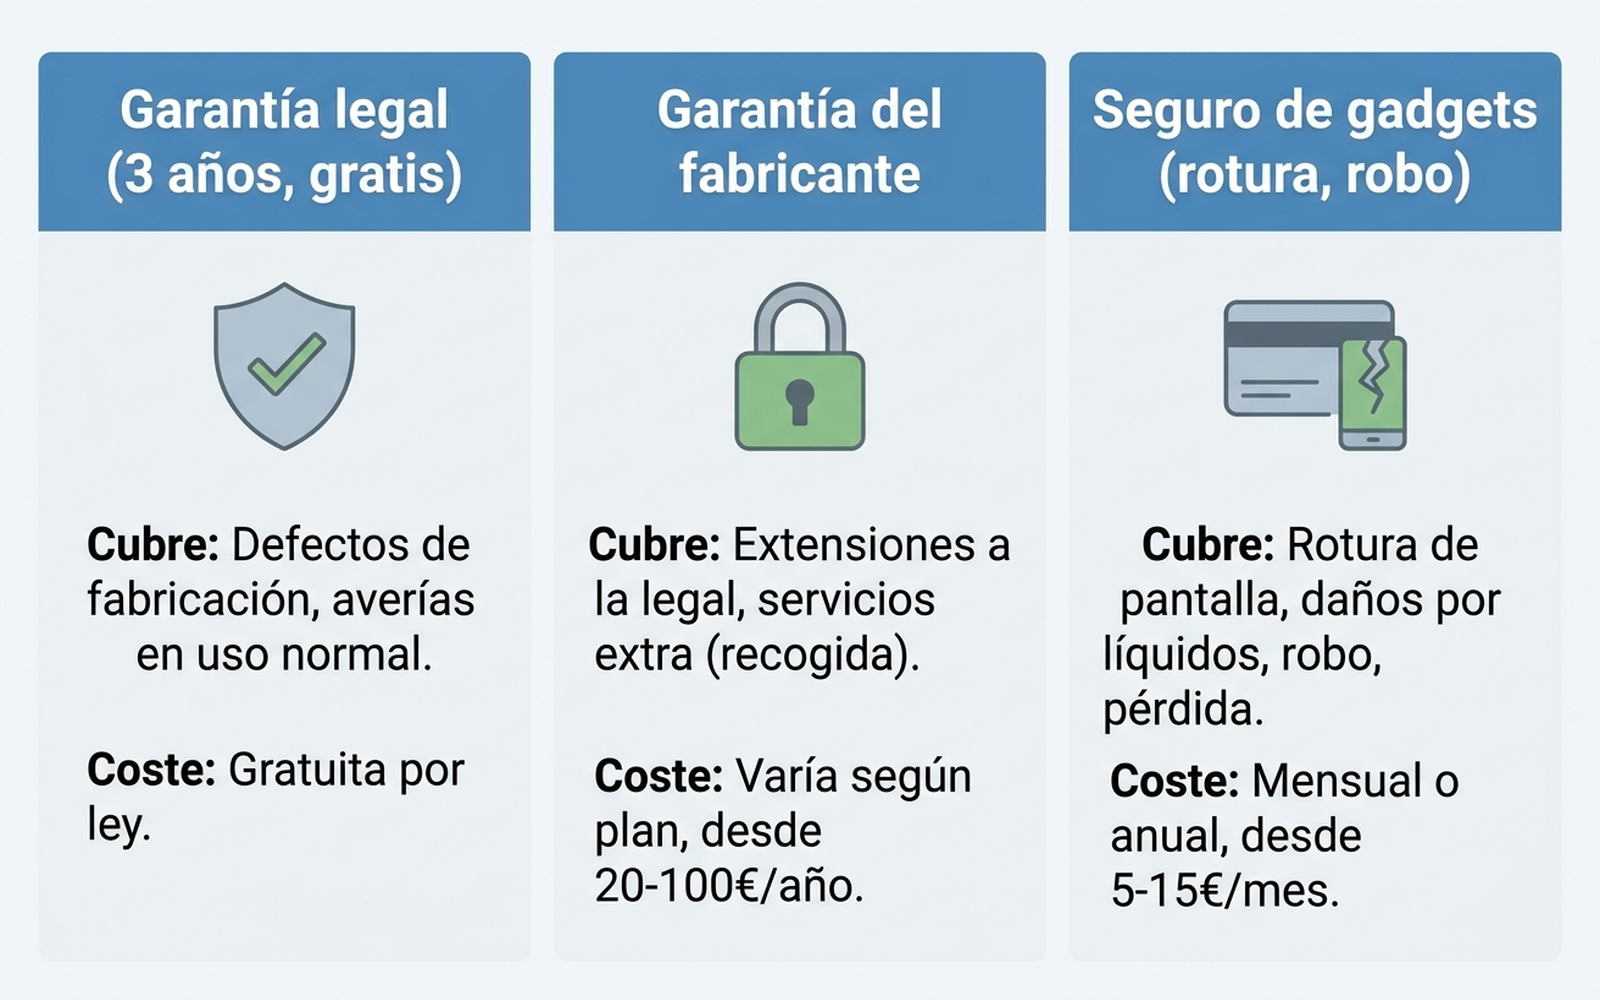
La confusión se agrava porque muchas tiendas ofrecen el seguro justo en el mismo momento en que ya existe garantía legal gratuita por el mismo tipo de avería (“deja de funcionar solo”), cuando el valor real de un seguro está en lo que la garantía legal no cubre.
2. ¿Cuánto cuesta realmente asegurar un móvil o un portátil?
Depende mucho de la marca del seguro y del terminal. Según comparativas de 2026, Insurama —uno de los seguros de móvil más económicos del mercado español— parte de unos 3,57 €/mes para un terminal medio y sube hasta 11,79 €/mes en su versión superior para un iPhone de gama alta. Los planes propios del fabricante son más variables de lo que suele pensarse: AppleCare+ parte de unos 7,49 €/mes en los modelos más básicos y supera los 14 €/mes en los terminales de gama alta, mientras que Samsung Care+ se mueve en un rango similarmente amplio, desde unos 4 €/mes hasta cerca de 15 €/mes según el modelo y la cobertura elegida; ambos con reparaciones con piezas originales. Las operadoras (Vodafone y similares) ofrecen planes propios de daño accidental o protección total, con precios y franquicias que varían según el operador.
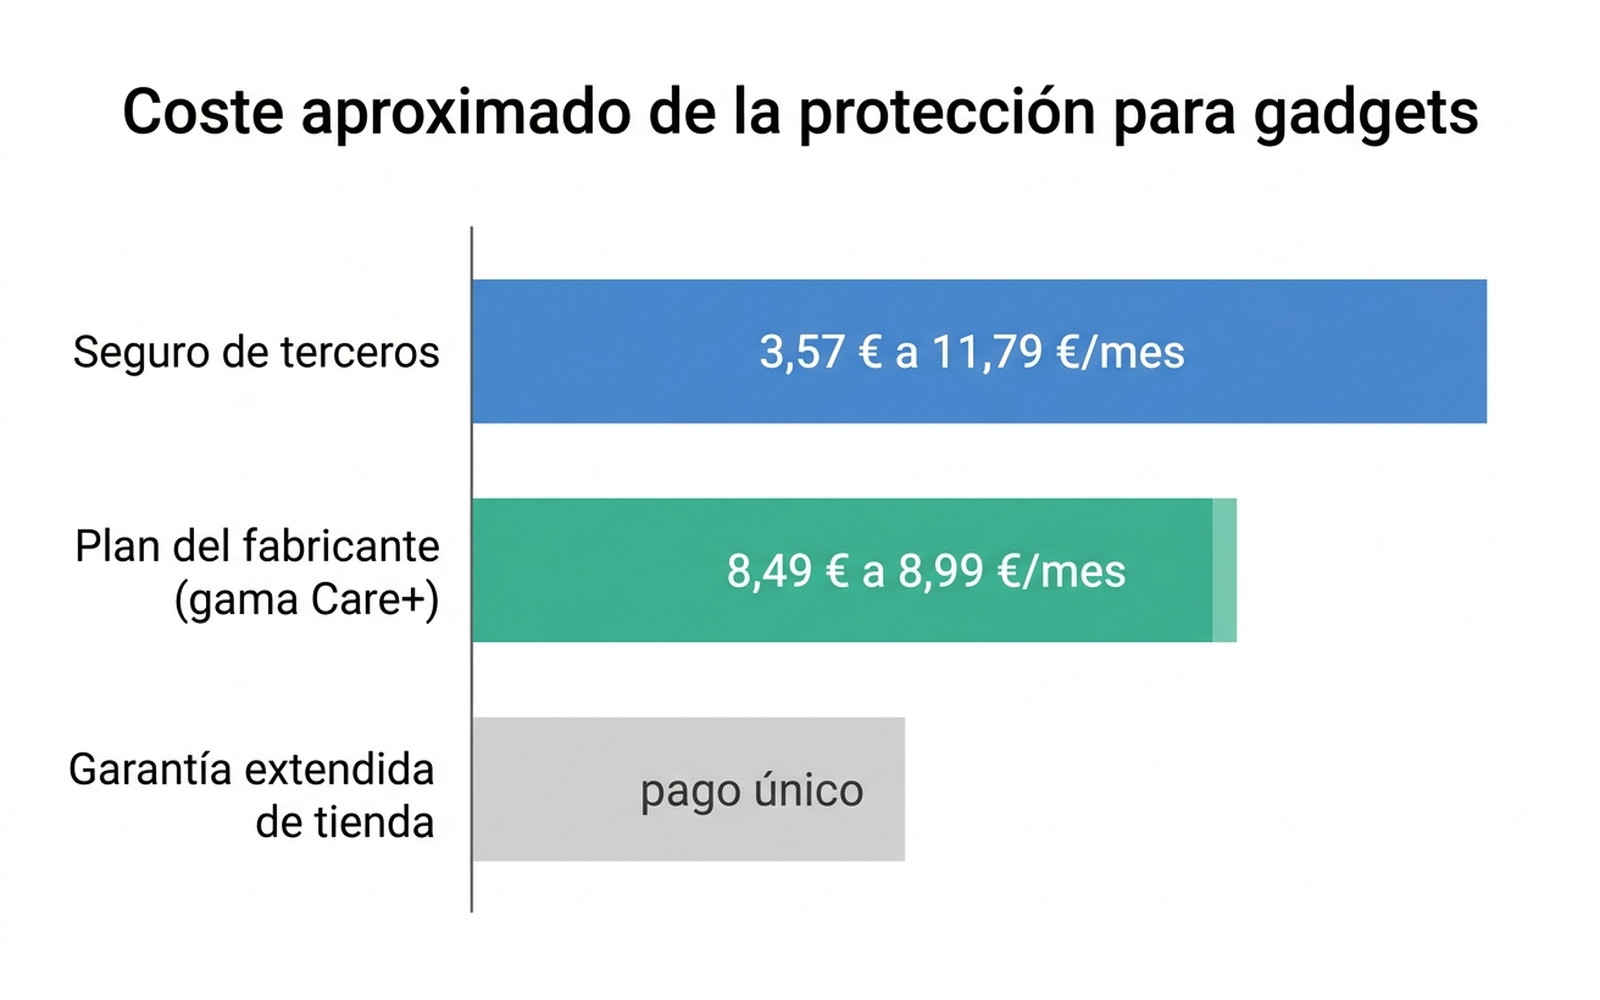
Para portátiles y otros electrónicos, MediaMarkt vende su Garantía Plus (ampliación hasta 3 años sobre averías de uso normal) y Fnac su Seguro Multimedia, ambos con tarifas que dependen del precio del aparato asegurado, normalmente entre el 10 % y el 20 % de su valor por el periodo completo.
3. ¿AppleCare+ o Samsung Care+ compensan frente a un seguro de terceros más barato?
Depende del uso que se le dé al móvil. El valor de AppleCare+ y Samsung Care+ está en las reparaciones con piezas originales del fabricante y en la atención directa del servicio técnico oficial, algo que un seguro de terceros no siempre garantiza igual. Análisis especializados de Xataka sobre AppleCare+ concluyen que compensa sobre todo en modelos de gama alta, donde una sola reparación de pantalla fuera de garantía puede costar una parte significativa del precio del terminal, y quien cambia de móvil cada uno o dos años puede rentabilizarlo con solo una incidencia.
Para quien mantiene el móvil más de dos años y prioriza el precio sobre la marca de la reparación, un seguro de terceros como Insurama, más barato al mes, puede cubrir las mismas incidencias (rotura, robo) a un coste total menor, aunque conviene comparar franquicias y exclusiones línea por línea antes de decidir.
4. ¿Qué cubre y qué no cubre la Garantía Plus de MediaMarkt o el Seguro Multimedia de Fnac?
Ambas son, sobre todo, ampliaciones de la garantía del fabricante, no seguros a todo riesgo. La Garantía Plus de MediaMarkt extiende la cobertura hasta 3 años y cubre daños por el uso diario y averías internas, pero su enfoque principal es el fallo de fabricación más allá del plazo legal, no necesariamente la rotura accidental de pantalla o el robo. MediaMarkt ha añadido además un seguro de ciberprotección junto a Zurich, centrado en riesgos digitales (fraude, malware) más que en daño físico del aparato. El Seguro Multimedia de Fnac sigue una lógica similar: ampliación de garantía por avería, con condiciones específicas de exclusión que conviene leer en el documento contractual de cada producto antes de pagarlo en caja.
La pregunta que hay que hacerse antes de aceptar cualquiera de estos dos productos en caja es simple: ¿esto añade algo que la garantía legal de 3 años no me da ya gratis? Si la respuesta es “cubre rotura o robo, que la ley no cubre”, puede tener sentido; si solo cubre “avería de fabricación”, ya está cubierto por ley sin pagar de más.
5. La garantía extendida que ofrece amazon.es al comprar, ¿merece la pena?
Es la duda que más se repite en las reseñas de producto de amazon.es, donde estos planes (gestionados por terceros como Asurion o Allstate/SquareTrade) aparecen como complemento opcional en la página de compra. Las opiniones son mixtas: parte de los compradores describe el proceso de reclamación como sencillo —tramitación online o telefónica, con reparación, sustitución o una tarjeta regalo equivalente al valor de compra si el producto no se puede arreglar—, mientras que otra parte de las reseñas señala dificultad para localizar cómo iniciar la reclamación cuando de verdad hace falta. Comparativas del sector sitúan a SquareTrade (la marca tras Allstate) con algo más de confianza del consumidor que Asurion, aunque ambas acumulan valoraciones dispares.
Antes de añadir uno de estos planes al carrito conviene comprobar tres cosas: qué avería cubre exactamente (no solo “protección de 2 años” genérico), si excluye rotura de pantalla o solo fallo interno, y si el plazo de reclamación coincide con la garantía legal que ya existe sin coste durante los primeros tres años en España.
6. Si ya tengo seguro de hogar, ¿estoy pagando dos veces por lo mismo?
Es muy posible, y es el error más caro de evitar. Muchas pólizas de seguro de hogar en España incluyen cobertura de robo de objetos personales, y algunas extienden esa cobertura fuera del domicilio (robo con violencia en la calle, por ejemplo) según las condiciones particulares contratadas. Antes de sumar un seguro específico de móvil solo para la cobertura de robo, conviene revisar la póliza de hogar: si ya cubre robo con violencia o hurto de electrónica personal, un seguro de gadgets centrado solo en esa cobertura sería redundante, y el valor añadido real estaría solo en la rotura accidental (que el hogar no suele cubrir).
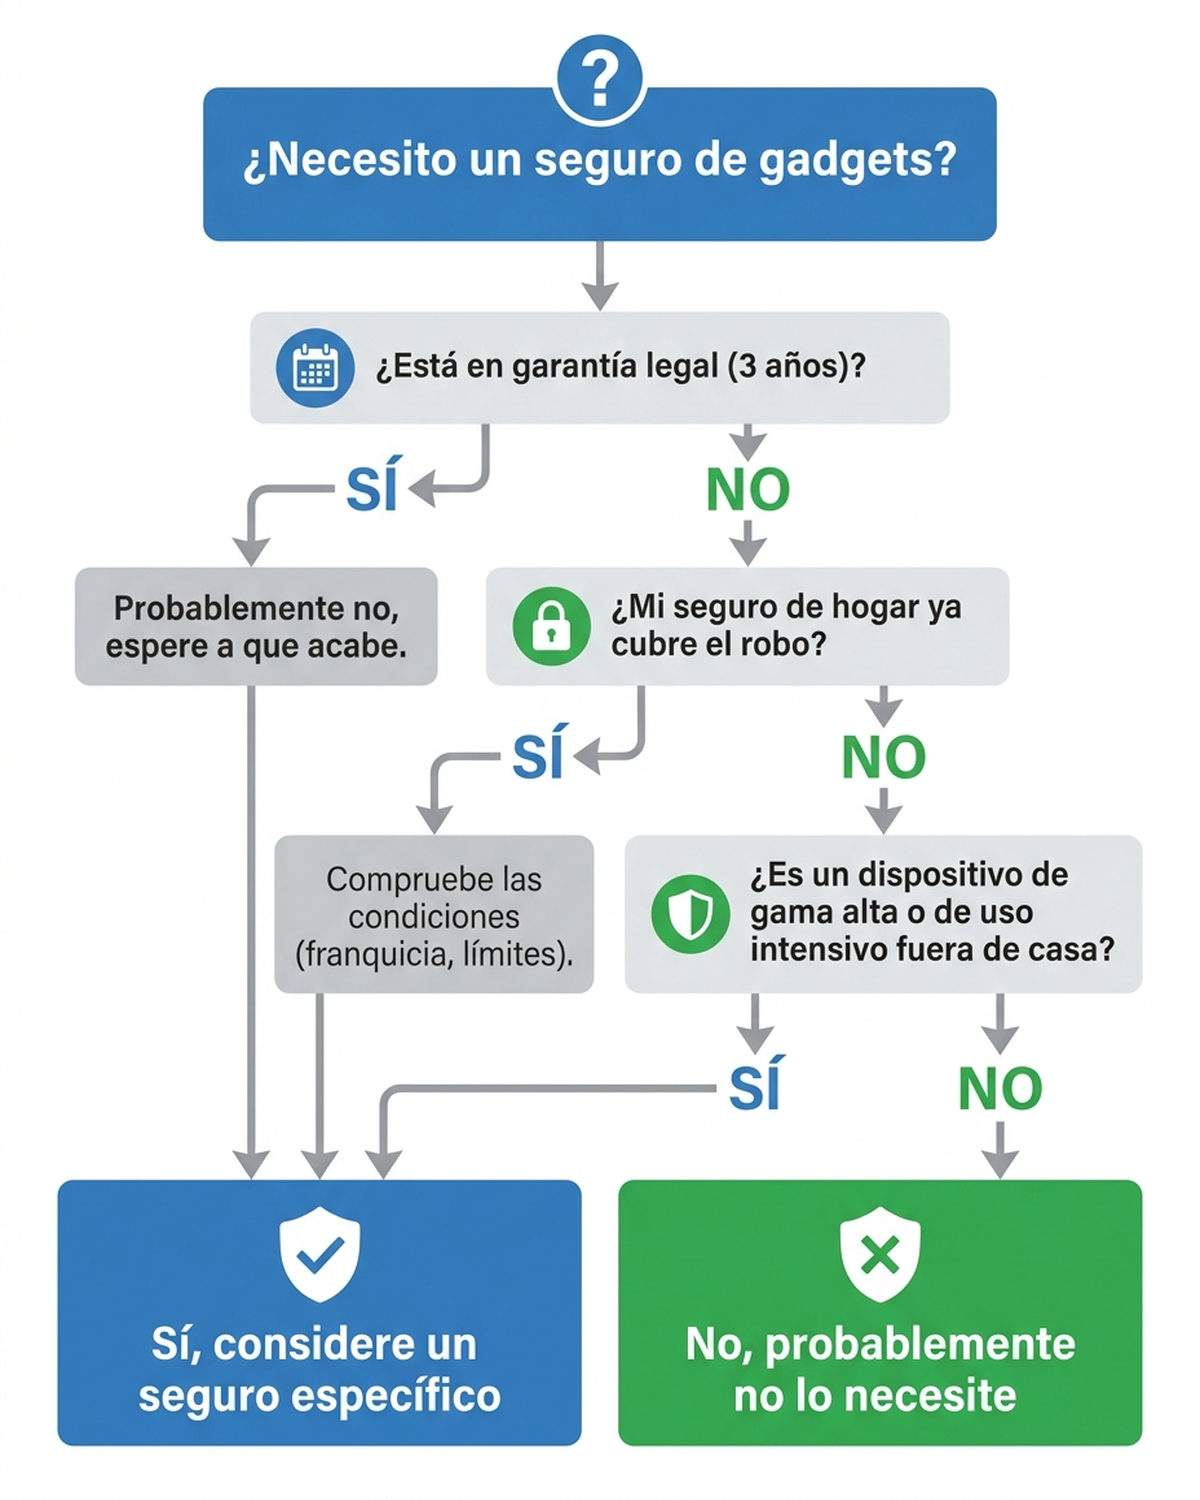
Una distinción que se pasa por alto con frecuencia: algunas pólizas de hogar cubren el robo con violencia pero no la pérdida simple ni el hurto sin violencia (el móvil que desaparece del bolsillo en el metro, por ejemplo). Ese matiz es exactamente el mismo que señalan las comparativas de seguros de móvil como punto débil habitual de muchas pólizas específicas también.
7. ¿Cuándo sí compensa contratar un seguro adicional?
Según el consenso de las comparativas y análisis consultados, un seguro adicional tiene más sentido cuando se cumple más de una de estas condiciones:
- El dispositivo es de gama alta y una reparación fuera de garantía (pantalla, batería) costaría una parte significativa de su precio de compra.
- Se vive o se trabaja en una zona urbana con más incidencia de hurtos, donde la pérdida o el robo son un riesgo real y no solo teórico.
- El uso es intensivo fuera de casa (obra, deporte, viaje frecuente), donde la probabilidad de una caída o un golpe accidental es más alta que en un uso mayoritariamente doméstico.
- El seguro de hogar no cubre ya el mismo riesgo (rotura accidental fuera de casa, por ejemplo), tras comprobarlo en las condiciones particulares.
Si ninguna de estas condiciones se cumple —dispositivo de gama media, uso mayormente en casa, sin antecedentes de pérdida o rotura—, el análisis de El Diario (Consumo Claro) y de varias comparativas coincide en que la garantía legal de 3 años suele ser suficiente, y el coste acumulado del seguro durante ese periodo puede superar el valor de una reparación puntual.
8. ¿Qué debo mirar en la letra pequeña antes de firmar cualquiera de estos seguros?
Cuatro puntos que las comparativas de seguros de móvil señalan como los que más disgustos generan después:
- Franquicia: la cantidad que hay que pagar de bolsillo en cada reclamación, que varía según el tipo de daño (rotura de pantalla suele tener franquicia más baja que sustitución completa).
- Robo vs. pérdida: algunas pólizas cubren el robo con violencia pero excluyen expresamente la pérdida o el hurto sin violencia; es la exclusión que más reclamaciones frustradas genera.
- Límite de reclamaciones anuales: casi todos los seguros limitan cuántas veces se puede reclamar en 12 meses, con un tope de sustituciones o reparaciones.
- Antigüedad máxima del dispositivo: varios seguros solo aceptan asegurar terminales de compra reciente (por ejemplo, menos de 30-60 días desde la adquisición), por lo que asegurar un móvil que ya se lleva usando meses puede no ser una opción en absoluto.
Tabla comparativa: opciones de protección para gadgets en España
| Garantía legal | Seguro de terceros (Insurama, operadora) | Plan de fabricante (AppleCare+/Samsung Care+) | Garantía extendida tienda/Amazon | |
|---|---|---|---|---|
| Qué cubre | Defecto de fabricación | Rotura, robo (según póliza) | Reparación con piezas originales | Avería tras garantía, según plan |
| Coste aproximado | Gratuito (incluido en el precio) | ~3,57-11,79 €/mes | ~4-15 €/mes según modelo | Pago único al comprar |
| Duración | 3 años desde la entrega | Mientras se pague la cuota | Mientras se pague la cuota | 1-3 años según plan |
| Rotura accidental | No | Sí (según póliza) | Sí | Depende del plan concreto |
| Robo/pérdida | No | Sí, robo (pérdida no siempre) | Sí, según plan | No suele incluir |
| Quién responde | El vendedor | La aseguradora | El fabricante | Tercero gestor (Asurion, Allstate) |
Limitaciones de este análisis
- No es asesoramiento de seguros ni legal. Es un resumen editorial de comparativas públicas y guías de consumo; ante la decisión de contratar una póliza concreta, conviene leer las condiciones particulares completas del asegurador.
- Los precios citados son orientativos y varían según modelo de dispositivo, perfil del asegurado y fecha de contratación; se recomienda verificar la tarifa actualizada directamente en la web de cada aseguradora o tienda.
- No hemos contratado personalmente ninguno de los seguros mencionados como ejemplo; la valoración procede de comparativas y reseñas públicas, no de una experiencia propia gestionando un siniestro.
- Las coberturas de los seguros de hogar varían mucho entre aseguradoras y pólizas; la posible redundancia señalada en este artículo debe comprobarse en las condiciones particulares de cada contrato, no darse por hecha.
¿Tiene dudas sobre un producto concreto antes de comprarlo? En Arekore puede pegar el enlace y la IA le resume los patrones de las reseñas, detecta posibles opiniones poco fiables y compara el precio entre vendedores antes de que pase por caja.
Fuentes
- Kelisto, Roams y Rastreator — comparativas de precios y coberturas de seguros de móvil en España, 2026
- Xataka y Xataka Móvil — análisis editorial sobre si merece la pena AppleCare+ y otros seguros de dispositivos
- El Diario (Consumo Claro) y ADSLZone — si merece la pena un seguro para aparatos electrónicos frente a la garantía legal
- MediaMarkt (Garantía Plus, seguro de ciberprotección con Zurich) y Fnac (Seguro Multimedia) — condiciones de garantía extendida en tienda
- Reseñas de clientes de amazon.es sobre planes de protección de Asurion y Allstate/SquareTrade
- RDL 1/2007 (Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios), reformado por el RDL 7/2021, y OCU — garantía legal de 3 años y datos de reclamaciones de consumo